税务研究杂志
来源:中英文核心期刊咨询网 时间:《税务研究》期刊简介
《税务研究》投稿须知
1、来稿内容题材新颖、结构严谨、文字凝练、阐论精辟,有一定理论水平和学术价值。文稿字数2000字以上,要有中文标题、关键词、摘要。
2、文章题目力求简明、醒目,中文文题一般以20个汉字以内为宜,可带副题。关键词:3-5个,摘要:150-200字。
3、论文请一律使用word格式。
4、参考文献:是对引文作者、作品、出处、版本等情况的说明,文中用序号标出,详细引文情况按顺序排列文尾。以单字母方式标识以下各种参考文献类型:普通图书[M],会议论文[C],报纸文章[N],期刊文章[J],学位论文[D],报告[R],标准[S],专利〔P〕,汇编[G],档案[B],古籍[O],参考工具[K]。
5、获基金及获奖稿件:论文所涉及的课题如取得国家或部、省级以上基金或属攻关项目,应脚注于文题页左下方,如基金项目:××(基金编号××××)。
6、请在文末注明作者简介:第一作者姓名(出生年—),性别,学历,学位,职称,研究方向或从事的工作。
《税务研究》近年发文量
《税务研究》历年数据解读
通过对近十年该刊文献关键词分布分析,该刊关键词前三是:税收征管、税收优惠、纳税人。
该刊近年学科发布文章前三的学科及发文量分别是:财政税收: 2789篇、经济法: 383篇、企业经济: 295篇。
该刊近年栏目征稿量前三分别是:研究探索: 548篇、税制改革: 509篇、税收管理: 394篇。
该刊近年基金文献量占比是:19.10%。
拓展阅读:
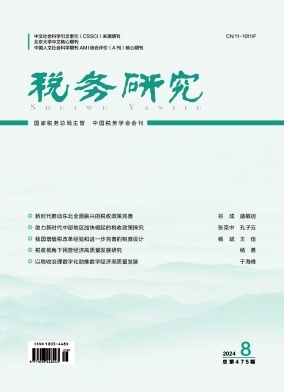
期刊名称:税务研究
英文名称:Taxation Research
国际刊号:1003-448X
国内刊号:11-1011/F
主管单位:国家税务总局
主办单位:中国税务杂志社
CI分区:财政(Q1)
官网:https://www.ctax.org.cn
近一年月均载文量:21
近一年篇均页:6
近一年基金文献占比:0.6024
近一年发文机构集中度:0.3591
基金文献量:2297
出版文献量:12024
平均出版时滞:0
编辑部地址:北京市丰台区广安路9号国投财富广场1号楼10层
非官网声明
本页面非期刊官网,仅提供期刊信息阅读,方便作者了解《税务研究》的级别。平台针对论文内容提供查重、预审、润色等指导,利于过审和录用。还可以推荐同类型处理周期短的期刊。